REFORMA TRIBUTÁRIA – O BRASIL CASTIGA QUEM PRODUZ · O MAIOR IVA DO MUNDO · A SIMPLIFICAÇÃO QUE VIROU PESADELO · PARAÍSO PARA ARRECADAR, UM INFERNO PARA EMPREENDER
Dediquei boa parte da minha vida à análise financeira de projetos de investimento. Formado pela ESAG, com pós graduação na Fundação Getúlio Vargas/SP, trabalhei no BRDE avaliando a viabilidade econômica de empreendimentos. Aprendi que investir exige mais do que capital – exige confiança, estabilidade jurídica e perspectivas de rentabilidade.
Infelizmente, o Brasil caminha na direção contrária.
Nosso sistema tributário transformou-se num cipoal legislativo que desafia empresários, contadores e juristas. Decisões judiciais alteram interpretações, multiplicam incertezas e comprometem o planejamento. Soma-se a isso uma legislação trabalhista excessivamente rígida, com numerosos direitos constitucionalizados, dificultando reformas estruturais.
A reforma tributária, aprovada em 2023 e regulamentada principalmente em 2025, foi anunciada como solução histórica. Prometia simplificação, transparência e eficiência.
Mas que simplificação é essa?
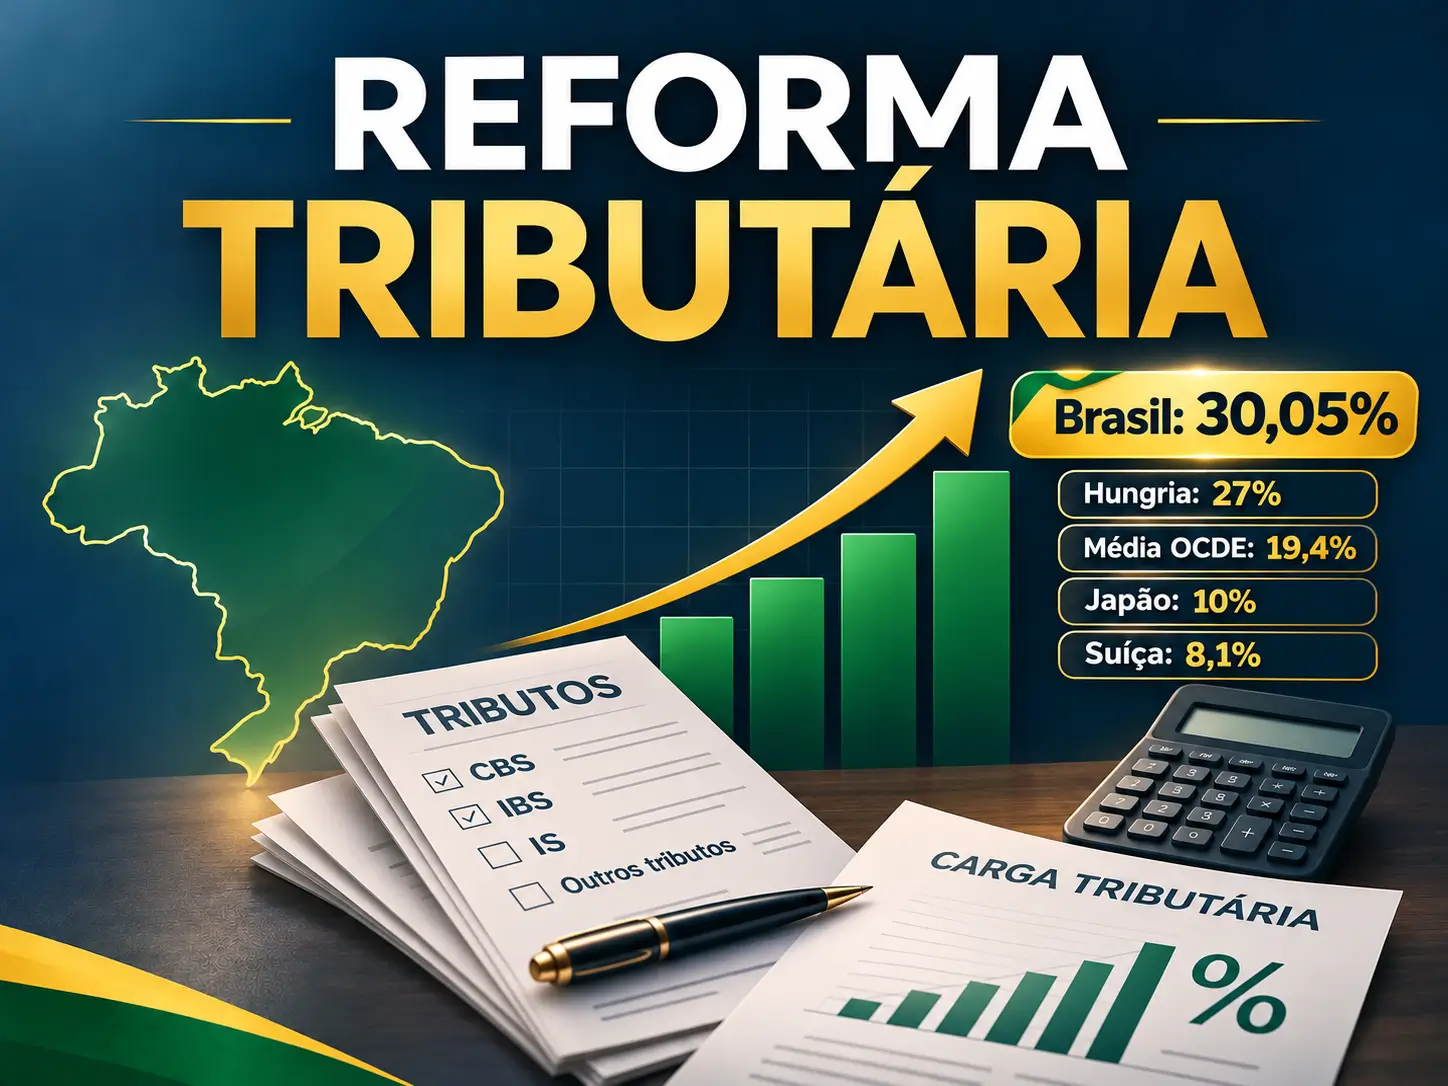
Criaram-se CBS, IBS, Imposto Seletivo, regimes especiais, exceções, split payment e cashback. A transição operacional alcança 2033, enquanto a redistribuição federativa se prolongará até 2078. Criaram até um órgão nacional de controle em tempos de IA.
E agora surge o escândalo das alíquotas!
O TCU calculou em 11,35% a referência da CBS. Somada à estimativa de 18,7% para o IBS, projeta-se um IVA de aproximadamente 30,05%, superior aos 27% da Hungria, referência de maior alíquota entre os países da OCDE.
Embora os percentuais definitivos ainda dependam de decisões legais, o sinal transmitido ao investidor é preocupante.
Como atrair capitais, ampliar empresas, gerar empregos e disputar mercados internacionais diante de tamanha insegurança?
A economia não cresce por discursos governamentais. Cresce pelo investimento produtivo, pela liberdade econômica, pela segurança jurídica e pela confiança no futuro.
O Brasil precisa de uma verdadeira reforma tributária, não de um sistema que troca a complexidade antiga por uma nova arquitetura de arrecadação.
Sem competitividade, não haverá desenvolvimento sustentado.
ADM DILVO VICENTE TIRLONI PRESIDENTE
INFORMAÇÕES RELEVANTES
- IVA PELO MUNDO
| País | Alíquota-padrão do IVA |
| Brasil — projeção | 30,05% |
| Hungria | 27,0% |
| Finlândia | 25,5% |
| Dinamarca | 25,0% |
| Suécia | 25,0% |
| Croácia | 25,0% |
| Itália | 22,0% |
| França | 20,0% |
| Reino Unido | 20,0% |
| Alemanha | 19,0% |
| Luxemburgo | 17,0% |
| México | 16,0% |
| Nova Zelândia | 15,0% |
| Costa Rica | 13,0% |
| Austrália | 10,0% |
| Japão | 10,0% |
| Coreia do Sul | 10,0% |
| Suíça | 8,1% |
| Canadá — imposto federal* | 5,0% |
| Média da OCDE | 19,4% |
2. PROPOSTA DO AUTOR
Quem crítica tem o dever de propor. Minha proposta, debatida dentro da ACIF e do MLDV era simples e altamente produtiva – Bastava aplicar os princípios do IMF (Imposto sobre operações financeiras), 1% no Crédito e 1% no Débito, insonegável, recolheria o mesmo que IBS e CBS. Ai se aplicaria 10% geral de IVA nas operações comerciais. A repercussão financeira seria de apenas 7% no PIB. Pegaria o pastor e o impostor. Do jeito que fizeram será uma briga de “gato e rato” para praticar sonegação. Ninguém vai aguentar uma taxa de 30% nas relações comerciais. Muitos buscarão a sonegação para sobreviver.
 ELEIÇÕES 2026 — AS URNAS E A NECESSIDADE DE APERFEIÇOAR O SISTEMA ELEITORAL
 O BOLO E A CEREJA — QUEM REALMENTE GANHOU AS ELEIÇÕES?
 ELEIÇÕES 2026 – 2º turno – RESULTADO NÃO CONVENCE E BOLSONARO NÃO RECONHECE
 LULA X FLÁVIO BOLSONARO — CINCO CRITÉRIOS PARA AVALIAR UM DEBATE PRESIDENCIAL
