BEM-VINDOS AO INFERNO TRIBUTÁRIO E TRABALHISTA
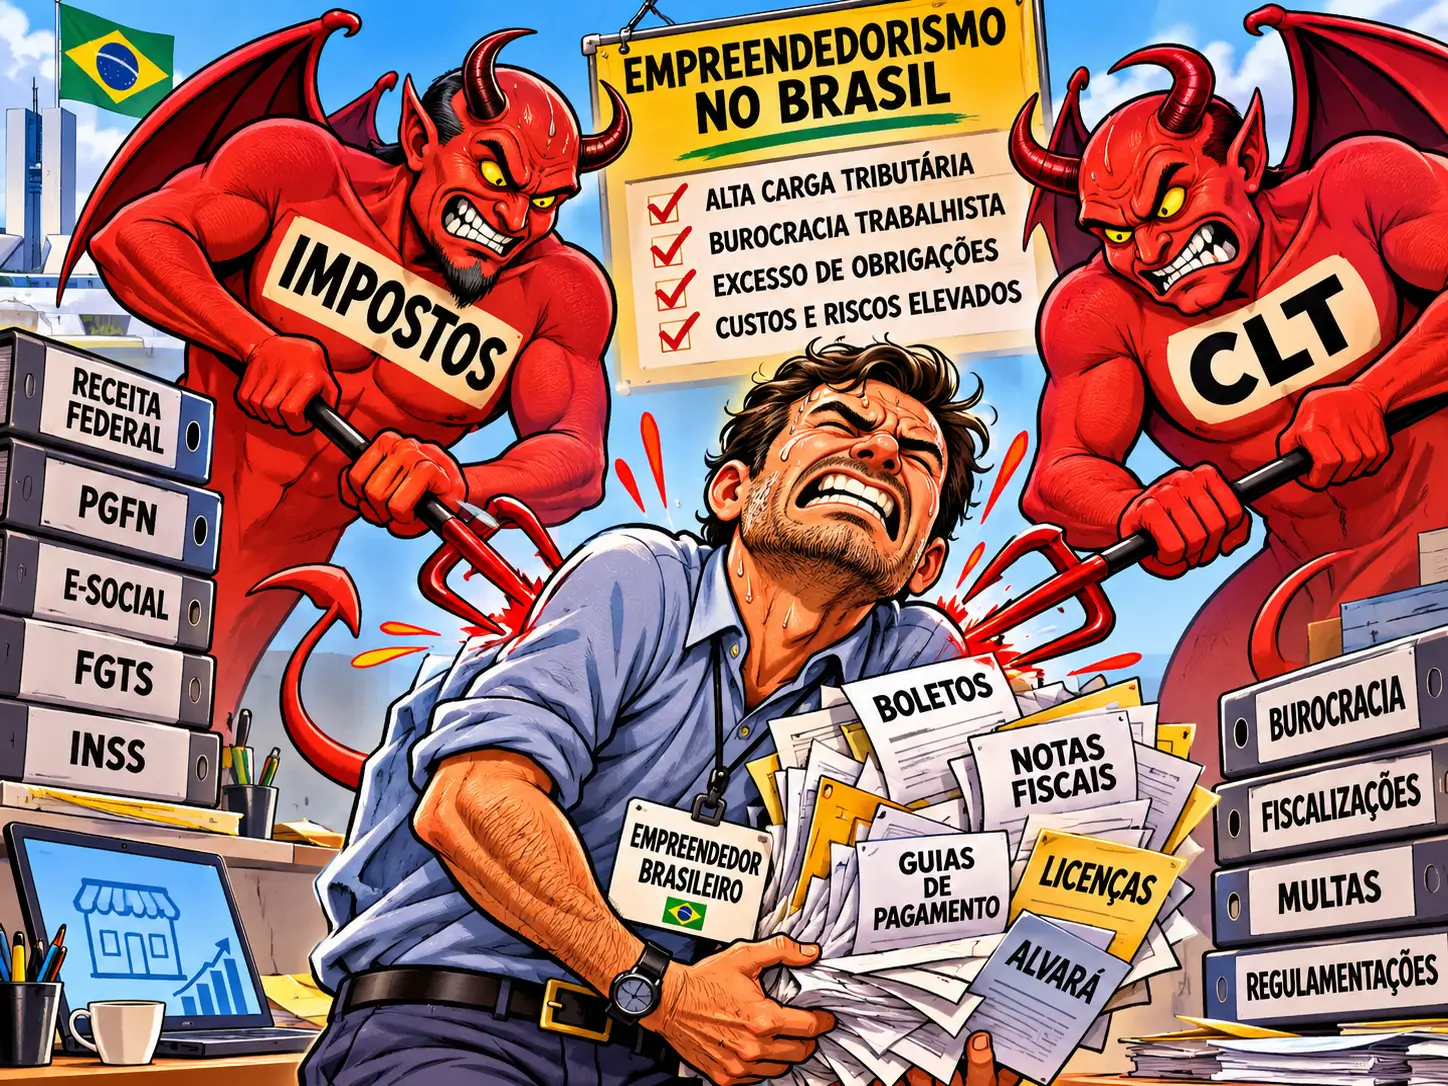
No Brasil, empreender exige coragem, capacidade de autodefesa e, sobretudo, sorte. Antes mesmo de abrir as portas, o empresário enfrenta um labirinto de exigências legais, tributárias e trabalhistas. É a famosa “jaula de ferro”, expressão de Max Weber para descrever o aprisionamento da sociedade em estruturas burocráticas excessivamente racionalizadas.
Comecemos pelo básico. O empreendedor precisa escolher a natureza jurídica de seu negócio. Existem o MEI, destinado aos pequenos empreendedores, com faturamento anual de até R$ 81 mil; o Empresário Individual (EI), que responde pessoalmente pelas obrigações; a Sociedade Limitada Unipessoal (SLU), com um único sócio; a Limitada (LTDA), com dois ou mais sócios; e a Sociedade Anônima (S/A), cujo capital é dividido em ações.
Não basta! É preciso escolher também o regime tributário. O Simples Nacional atende empresas elegíveis com faturamento de até R$ 4,8 milhões anuais. O Lucro Presumido, geralmente limitado a R$ 78 milhões, calcula determinados impostos sobre margens presumidas. O Lucro Real tributa o lucro efetivamente apurado, mediante controles contábeis mais rigorosos.
E ainda existem classificações por porte — microempresas e empresas de pequeno porte — que aumentam a confusão para quem está começando.
Superado o inferno tributário, surge o inferno trabalhista. A CLT, criada em 1943, assegura direitos importantes, mas acumula regras, encargos e procedimentos que dificultam contratações. Horas extras, adicionais, férias, rescisões e interpretações judiciais podem gerar custos inesperados.
A insegurança jurídica estimula disputas que prejudicam empregadores e trabalhadores. Para pequenas empresas, uma condenação expressiva pode comprometer a própria sobrevivência.
A Reforma Tributária, iniciada em 2026, promete simplificação, mas sua longa transição até 2033 exigirá novas adaptações.
Precisamos inverter essa lógica! O Estado deve facilitar a atividade produtiva, não transformá-la numa corrida de obstáculos. Simplificar empresas, unificar obrigações, modernizar a CLT e assegurar previsibilidade contratual são medidas fundamentais.
Afinal, quem cria empregos e produz riquezas merece segurança jurídica, não um permanente estado de suspeição.
ADM DILVO VIENTE TIRLONI PRESIDENTE
INFORMAÇÕES RELEVANTES
1. O CUSTO OCULTO DOS TRIBUTOS
No Brasil, o empresário não gasta apenas para pagar impostos. Precisa manter contadores, sistemas informatizados e profissionais especializados para interpretar normas e cumprir obrigações fiscais. Essa burocracia representa um custo adicional, especialmente para pequenas empresas. Simplificar a tributação significa também reduzir o dinheiro e o tempo gastos para cumprir a legislação.
2. A CLT E O CUSTO REAL DO EMPREGO
O salário contratado representa apenas uma parcela do custo de um empregado. FGTS, contribuição previdenciária patronal, férias, adicional de um terço e décimo terceiro ampliam as despesas. Alguns encargos variam conforme o regime tributário. O desafio é preservar direitos fundamentais sem tornar a contratação formal excessivamente onerosa.
3. A INSEGURANÇA JURÍDICA QUE DESENCORAJA
A legislação trabalhista estabelece direitos e obrigações, mas divergências sobre jornadas, adicionais, vínculos empregatícios e rescisões podem gerar processos demorados. O problema não está na existência de proteção ao trabalhador, mas na imprevisibilidade dos custos e das decisões. Modernizar a CLT exige regras claras, contratos transparentes e soluções rápidas para os conflitos.
 REFORMA TRIBUTÁRIA — O BRASIL MODERNO RESSUSCITANDO O PASSADO – CBS E IBS — A MODERNIDADE TRIBUTÁRIA RESTAURA O CHEQUE E O DINHEIRO VIVO
 FLÁVIO BOLSONARO – ROMPIMENTOS POLÍTICOS NA HISTÓRIA BRASILEIRA — OS VENCEDORES DE HOJE, OS PERSEGUIDOS DE AMANHÃ
 REFORMA TRIBUTÁRIA – O BRASIL CASTIGA QUEM PRODUZ · O MAIOR IVA DO MUNDO · A SIMPLIFICAÇÃO QUE VIROU PESADELO · PARAÍSO PARA ARRECADAR, UM INFERNO PARA EMPREENDER
 ELEIÇÕES 2026 — AS URNAS E A NECESSIDADE DE APERFEIÇOAR O SISTEMA ELEITORAL
